Что такое кредитная страховка и зачем она нужна
При оформлении кредита страховка может пригодиться, если заемщик столкнется с финансовыми проблемами. Рассказываем, какие виды кредитного страхования существуют, как работают полисы и можно ли вернуть за него деньги.
Что такое кредитная страховка
Страховка позволяет снизить кредитную нагрузку, если заемщику становится сложно выплачивать долг: например, из-за проблем со здоровьем или потери работы. Если такой случай предусмотрен полисом, страховщик выплачивает компенсацию. Она может пойти на полное или частичное погашение задолженности перед банком.
Полис особенно полезен при крупных и долгосрочных кредитах, когда выплачивать долг приходится несколько лет. Кроме того, многие банки предлагают заемщикам со страховкой более низкую процентную ставку.
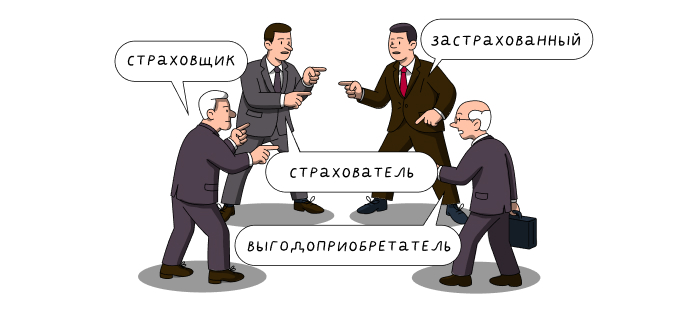 Страховщик, страхователь, застрахованный и примкнувший к ним выгодоприобретатель: в чем разница
Какие бывают виды кредитного страхования
Страховка оформляется при разных видах кредитования: ипотеке, автомобильном или потребительском кредите. Застраховать можно жизнь и здоровье заемщика, риск потери работы, залоговое имущество и право собственности на него. Обычно такие полисы добровольные, но есть исключения. Рассмотрим разные виды кредитного страхования.
Страхование жизни и здоровья
Помогает полностью или частично погасить долг перед банком, если заемщик временно потеряет трудоспособность, получит инвалидность или уйдет из жизни.
Страхование от потери работы
Если заемщик потеряет работу по уважительной причине, страховщик выплатит компенсацию, которую можно направить на частичное погашение кредита. При этом увольнение по собственному желанию не будет считаться страховым случаем.
Страхование залогового имущества
Если имущество будет повреждено, страховая компания оплатит ремонт или возместит расходы. При ипотеке страхование недвижимости — это требование закона. А вот при автокредите оформление полиса КАСКО не обязательно, но его наличие может влиять на условия кредита.
Титульное страхование
Пригодится, если заемщик потеряет право собственности на недвижимость. В таком случае страховщик направит выгодоприобретателю (банку или заемщику) страховую выплату, которая позволит полностью или частично погасить кредит.
Комплексное ипотечное страхование
Недвижимость, жизнь и здоровье в одном полисе

Сколько стоит кредитная страховка
Фиксированной стоимости кредитной страховки нет. Цена зависит от вида страхования, страховой суммы, набора рисков и других условий полиса. При страховании жизни и здоровья также учитываются характеристики заемщика: например, его возраст и наличие хронических заболеваний.
При этом смотреть только на цену не стоит. Поскольку со страховкой банк может предложить более низкую процентную ставку, лучше сравнить общие расходы по кредиту с полисом и без него. Во многих случаях заем со страховкой оказывается выгоднее.
 Что такое страховая сумма
Плюсы и минусы полиса
У любой кредитной страховки есть свои плюсы и минусы. Разберем основные:
Плюсы | Минусы |
Часто позволяет получить более низкую процентную ставку по кредиту | За страховой полис нужно платить отдельно |
Снижает финансовую нагрузку на заемщика и его близких в непредвиденной ситуации | Для получения выплаты нужно следовать условиям договора и собрать пакет документов |
Помогает полностью или частично погасить задолженность при страховом случае | Покрывает только риски, указанные в договоре |
Можно ли отказаться от кредитной страховки
Отказаться от страхования залоговой недвижимости нельзя, поскольку оно обязательно по закону. Остальные полисы добровольные, но отказ от них может повлиять на условия кредита: например, банк может повысить процентную ставку.
От добровольной страховки можно отказаться и после ее оформления. В течение 30-дневного периода охлаждения заемщик вправе вернуть деньги за полис, если страховой случай за это время не произошел. Перед этим важно проверить условия кредита и убедиться, что отказ не приведет к повышению ставки. После периода охлаждения вернуть сумму не получится.
На что обратить внимание при оформлении полиса
Внимательно изучите условия страхования. Проверьте, какие события считаются страховыми случаями, а какие относятся к исключениям, какую сумму можно получить и в каких ситуациях страховщик может отказать в выплате. Важно заранее понять, на что распространяется действие полиса.
При этом покупать страховку именно в той компании, которую предлагает банк, необязательно. Заемщик вправе выбрать любого страховщика, который соответствует требованиям кредитора. Можно сравнить несколько вариантов и определить самый подходящий.
Что делать при наступлении страхового случая
При наступлении страхового случая нужно как можно скорее сообщить об этом страховой компании: по телефону горячей линии, через личный кабинет на сайте или в мобильном приложении. Срок обращения указан в договоре.
Затем нужно подать заявление на получение страховой выплаты и приложить документы, которые подтверждают произошедшее. Их перечень зависит от ситуации: например, при пожаре в квартире понадобится акт о повреждениях, а при потере работы — приказ об увольнении и трудовая книжка.
Специалисты изучат заявление и документы. Если случай признают страховым, страховщик рассчитает сумму выплаты. Деньги получит выгодоприобретатель, указанный в договоре: заемщик или кредитор.
Кредитная страховка позволяет полностью или частично погасить долг перед банком или покрыть другие расходы при страховом случае. Застраховать можно жизнь и здоровье заемщика, риск потери работы, залоговое имущество или титул. Большинство таких полисов добровольные, а условия и размер выплаты зависят от программы страхования. Перед оформлением стоит проверить список страховых случаев и исключений, а также сравнить итоговую стоимость кредита с полисом и без него. При наступлении страхового случая нужно как можно скорее сообщить об этом страховщику и предоставить подтверждающие документы.
Источники:
1. Страхование жизни и здоровья заемщика по договору потребительского кредита (займа) (применение Указания Банка России от 17.05.2022 № 6139-У). Центральный банк России.
2. Федеральный закон № 353-ФЗ «О потребительском кредите (займе)». КонсультантПлюс.
3. Федеральный закон № 102-ФЗ «Об ипотеке». Статья 31. Страхование заложенного имущества. Страхование ответственности заемщика и страхование финансового риска кредитора. КонсультантПлюс.
4. Заемщики имеют право выбрать страховщика: информационное письмо Банка России и ФАС России. Центральный банк России.
5. Кредиты. Центральный банк России.

